8月28日,房地产市场迎来重要政策调整。中国人民银行、国家金融监督管理总局联合发布《关于改革完善房地产信贷管理 推动加快构建房地产发展新模式的意见》,将个人住房贷款期限由最长30年延长至最长40年。
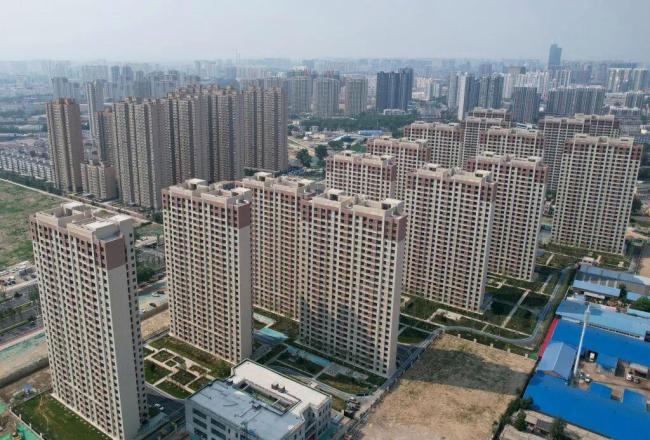
同一天,住房城乡建设部、自然资源部、金融监管总局联合发布《关于完善商品住房销售制度的通知》,部署稳步推进商品住房销售制度改革,明确各地要推行商品住房现房销售,实现“所见即所得”,从根本上防范交付风险,维护购房人合法权益。专家表示,这些政策回应了市场现实诉求,具有很强的时效性和针对性。通知要求,各地要完善商品住房预售管理,规范预售条件,加强预售资金监管。购房人支付的首付款和个人住房贷款等资金应全部存入资金监管账户。
上海易居房地产研究院副院长严跃进认为,政策内核在于健全房地产市场基础制度体系、落实政策支持,并切实保护购房者权益。特别是现房项目“所见即所得”,能有效减少交易信息不对称,提升市场透明度,为购房者权益提供实质性支撑。
同时,金融监管总局发布了五个房地产相关融资管理办法,其中包括将个人住房贷款借款人所有债务支出与收入比例上限从55%提升到60%。招联首席经济学家董希淼建议,购房者应理性看待贷款期限延长至40年所带来的双刃效应,务必根据自身收入增长预期谨慎选择期限,切勿盲目拉长。
新政策通过“先交房、后放贷”的核心机制,配合更长的贷款期限、更灵活的重组安排和更严格的资金监管,构建一个对购房人更为友好、对房地产行业更为稳健、对金融系统更为安全的制度框架。这不仅有助于保障购房人的合法权益,还促进了房地产行业的健康发展。
对于计划购房的居民,建议优先考虑现房或准现房项目以降低不确定性。购房前应主动了解项目的主办银行及其资信状况,并确认购房合同中关于资金存入监管账户的条款,确保首付款和按揭贷款均进入受监管的专用账户。
对于已持有存量房贷的居民,新政带来的最直接利好是债务重组的灵活性大大增强。若当前因失业、疾病等原因还款困难,应主动与贷款银行尽早沟通协商,申请延后还款、展期或延迟还本。
这次调整房贷年限和偿债比例的核心初衷是为了在风险可控的前提下,切实降低居民购房门槛、释放合理住房需求。这一调整也顺应了近年来居民收入增长趋缓、就业稳定性变化的现实,有助于提振居民购房信心、稳定市场预期线上实盘配资,推动房地产行业向新发展模式平稳过渡。
元鼎证券_元鼎证券手机版app下载安装-欢迎下载安装官方手机APP,轻松管理投资提示:本文来自互联网,不代表本网站观点。