两大乳企巨头正进一步加深对上游奶源供应链的布局。6月30日,现代牧业发布公告称,公司及其一致行动主体蒙牛乳业合计持有中国圣牧股权达31.26%,触发香港《公司收购及合并守则》强制全面要约,以每股0.35港元现金收购剩余全部流通股份,交易额最高20.16亿港元最靠谱股票配资平台,收购价较标的停牌前收盘价溢价14.75%。双方同步寄发综合要约文件,首轮股份接纳截止日为7月21日。交易完成后,两家企业合并奶牛存栏超61万头,年原奶产能突破400万吨,形成常规规模化奶源和沙漠有机奶源互补的上游龙头矩阵。

同一天,伊利股份发布公告,披露境外全资子公司博源投资控股有限公司对优然牧业新股认购事项已于6月29日全部完成。交易完成后,伊利合计持有优然牧业36.07%股权,成为优然牧业第一大股东。此次交易是伊利基于整体长期发展战略,提前布局上游高品质奶源的关键举措。通过深度绑定优然牧业,伊利可充分释放上下游供应链协同效应,稳定优质原料奶供应,支撑低温鲜奶、高端乳制品等深加工业务持续扩张。

头部乳企纷纷大手笔收购参股大型牧业企业,核心目标在于持续提升自身可控奶源自给比例,补齐上游资源。例如正在港股申请IPO的君乐宝,高奶源自给率使其在行业周期波动中保持盈利稳定。招股书显示,2024年君乐宝奶源自给率将达到66%,在中国大型综合性乳制品企业中位居首位。

行业持续下行的原料奶行情,迫使乳企加速控奶源、稳成本,同时低温奶和常温奶的竞争也愈发激烈。农业农村部畜牧兽医局监测数据显示,今年6月第三周,内蒙古、河北等10个主产省份生鲜乳平均价格为3.03元/公斤,与去年同期相比下跌0.3%,与2024年3月3.5元/公斤的水平相比下滑13%,对比全国生鲜乳价格2021年8月4.37元/公斤的高峰值更是下降了30.9%。本轮原奶下跌周期已持续超过三年,创下近十年以来最长下行周期纪录。
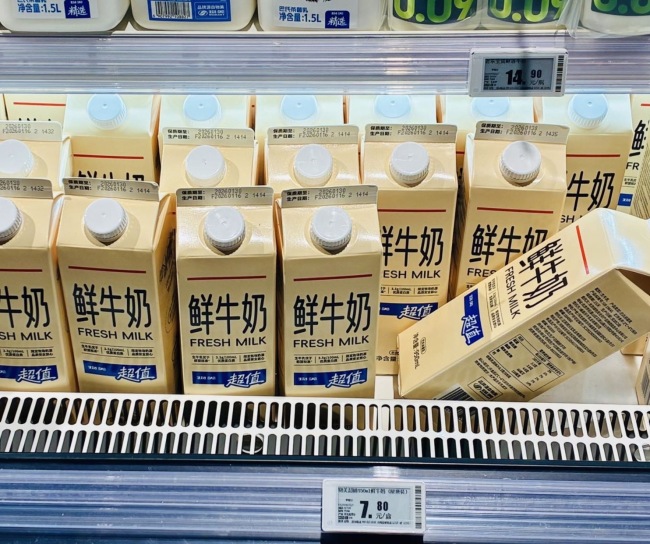
在此背景下,国内牧场主动缩减存栏,但由于目前国内牧业集中度持续提升,头部企业依托规模化优势不断提高奶牛单产,所以整体上看原奶产量未同步收缩。头部乳企依托上游规模化奶源优势,持续为折扣商超代工自有品牌低价鲜奶,依靠极致规模消化过剩原奶,挤压中小区域乳企生存空间。
这样的原料奶行情迫使中国乳制品企业开启持续的价格战。低温奶通常在生产日期三天后开始促销,距离保质期还有十天时,渠道会通过买二送一的方式促销,避免产品临期带来的更多损耗。实地走访盒马旗下折扣门店超盒算NB、永辉超市以及物美超值卖场发现,主流950毫升巴氏低温牛奶终端促销价最低跌至7元区间。其中永辉超市定制款950毫升鲜牛乳定价7.9元,物美超值自有品牌同规格产品为7.8元,而盒马超盒算NB同规格自有品牌鲜奶低至6.9元,市场同规格品牌鲜奶正常售价普遍在12-15元,价差显著。
不止低温奶,常温奶的价格战同样激烈。常温奶的增长主要靠高蛋白系列、有机、A2等高端白奶产品驱动,而基础白奶、常温酸奶等品类的价格竞争非常激烈,在终端几乎都需要促销来拉动销售。
乳业专家宋亮分析,一季度原奶产量同比增长13%,不过全年产量增速预计放缓至3%-5%,这会让下半年原奶价格出现小幅上涨的趋势。价格上涨意味着上游牧场亏损压力得到一定程度的缓解,而下游乳企因原料成本抬升将减少低价促销策略,终端低温奶长期恶性低价战有望收敛。
短期内,原奶供给过剩格局尚未根本扭转,零售端低温奶低价内卷态势仍将延续最靠谱股票配资平台,头部企业凭借规模化奶源成本优势,市场份额将进一步向两大龙头集中,中小区域乳企生存压力持续加大。中长期而言,随着行业低效产能逐步出清、龙头可控奶源占比持续提升,生鲜乳价格波动幅度将收窄,产业链利润分配将更均衡。更高的可控奶源占比能够帮助乳企锁定有机、高端特色原奶,支撑有机奶、A2鲜奶等高溢价品类扩张,跳出大众市场低价竞争泥潭。
元鼎证券_元鼎证券手机版app下载安装-欢迎下载安装官方手机APP,轻松管理投资提示:本文来自互联网,不代表本网站观点。